 miku
自分でクレジットカード現金化する方法と利用停止を避けるリスク対策
今すぐ現金が必要だけれど、怪しい現金化業者を使うのは不安だから、自分でクレジットカードを現金化したいと悩んでいませんか。
結論から言うと、自分でクレジットカードのショッピング枠を現金化することは可能ですが、カード会社の規約違反となり利用停止や一括返済といった極めて高いリスクが伴うため、決しておすすめできません。
この記事を読めば、自分で現金化する具体的な手順や高換金率な商品ごとのリスクだけでなく、カード会社に怪しまれる行動パターンや、ショッピング枠に頼らずに今すぐ安全にお金を用意できる合法的な代替手段がすべて分かります。
クレジットカードを自分で現金化する基本的な仕組み
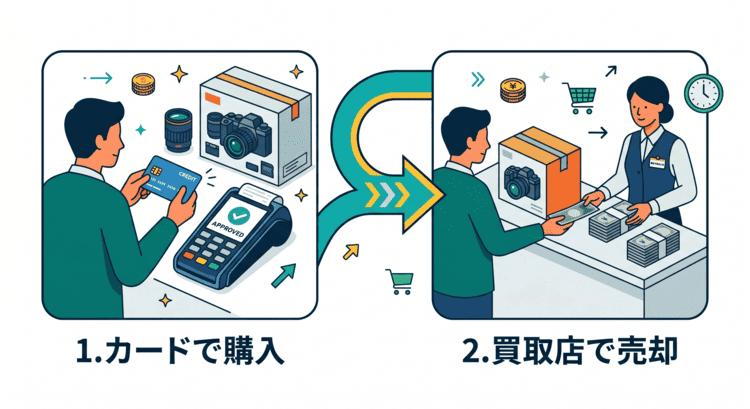
クレジットカードを自分で現金化する仕組みは、ショッピング枠を使って購入した商品を、専門の買取店や金券ショップに売却して現金を得るというものです。
この方法は、専門の現金化業者を介さずに、すべて自分自身の判断 and 行動だけで完結させます。
具体的には、クレジットカードの決済機能を利用して換金性の高い商品(ギフト券、ブランド品、家電など)を購入し、それをリサイクルショップやオークション、買取サイトなどに持ち込んで売却します。
業者の指定する手続きに従う必要がなく、ごく一般的な「買い物と売却」のプロセスを個人で行うため、一見すると誰でも簡単に行える資金調達のように見えます。
自分でお金を換える基本的な流れ
自分でお金を換える具体的な流れは、クレジットカードで換金性の高い商品を購入し、それを買い取ってもらうだけのシンプルな2ステップです。
まず、手持ちのクレジットカードを使って、需要が高く値崩れしにくい商品を店舗やインターネットで購入します。
次に、購入した商品を金券ショップやブランド買取店、オンラインの買取サイトに持ち込んで査定を受け、その場で現金を受け取ります。
この方法では、現金化業者に支払う仲介手数料や余計なシステム利用料を中抜きされることがないため、売却先さえ間違えなければ、手元に残る現金の割合を理論上は高くできる可能性があります。
あわせて読みたい!:大黒屋でクレジットカード現金化する方法!おすすめ商品と注意点
自分でクレジットカード現金化をするメリットとデメリット
自分でクレジットカード現金化を行うことには、自分のペースで安全に進められるメリットがある一方で、手間や発覚時のリスクが非常に大きいという深刻なデメリットが存在します。
業者を一切通さないため、不当な手数料を請求されたり、個人情報を悪用されたりするトラブルは回避できます。
しかし、商品を選んで購入し、さらに売りに行くというプロセスには多くの時間と体力が奪われます。
また、換金性の高い商品を一度に大量購入すると、カード会社の不正検知システムに引っかかりやすく、自分で実行すること自体がカード停止の引き金になるケースが少なくありません。
自分だけで手続きを完結できる3つのメリット
自分だけで手続きを完結させる最大のメリットは、面倒な業者の審査や身元確認の連絡が一切不要である点です。
1つ目は、申し込みフォームの入力や、業者からかかってくる在籍確認・本人確認の電話に対応する必要がないため、誰にも怪しまれずに進められます。
2つ目は、ショッピング枠に残高さえあれば、深夜や休日であっても自分のタイミングで自由に実行できる点です。
3つ目は、悪質な現金化業者に法外な手数料を差し引かれる心配がなく、売却額がそのまま自分の手元に残るため、納得のいく取引がしやすいというメリットがあります。
実用性や安全面で気になる4つのデメリット
自分で現金化を行うことには、時間的なロスが発生しやすく、カード停止のリスクも跳ね上がるという致命的なデメリットがあります。
1つ目は、商品の選定から購入、査定、売却までをすべて自力で行うため、今すぐ現金が必要な場合でも即日での調達が難しいケースが多い点です。
2つ目は、市場の相場を正しく把握していないと、想定より大幅に低い価格で買い取られて大損する恐れがある点です。
3つ目は、自分で換金性の高い商品を決済するため、カード会社の「現金化監視網」に直接引っかかりやすい点が挙げられます。
4つ目は、万が一商品が偽物であったり、買取店での取引でトラブルが発生したりしても、すべて自己責任になる点です。
自分でクレジットカード現金化をする際のおすすめ商品と換金率
自分で現金化を行う際には、購入する商品によって「換金率」「カード会社へのバレやすさ」「取引の手間」が劇的に異なります。
単に「高く売れるから」という理由だけで新幹線チケットやデジタルギフト券などを大量に購入すると、カード会社の不正検知システムによって一発で利用停止処分を受けることになります。
また、ネット上で「返品による100%現金化」が紹介されることがありますが、現代の多くの小売店舗ではカード決済した商品の返品は「カード決済の取り消し対応(返金不可)」が原則です。
現金が返ってくることはなく、店舗との間で重大なトラブルに発展するため、返品による現金化は実質的に不可能です。
以下の早見表を参考に、各商品の持つリスクと現実を客観的に比較・判断してください。
| 現金化の商品 | 換金率の目安 | カードへのバレやすさ (リスク) | 手間・即日性 | 特徴と最新の注意点 |
|---|---|---|---|---|
| 信販系ギフトカード (JCB・VJA等) | 約90%〜95% | ⚠️ 高 | 普 / 即日不可(郵送等) | 金券ショップで高く売れるが、そもそもカード決済で購入できる窓口が極めて限られている。 |
| デジタルギフト券 (Apple/Amazon等) | 約80%〜90% | 🚨 極めて高い | 楽 / 即日可能 | オンラインで即日換金できるが、カード会社が最も厳しく自動監視しているため、決済エラーや一発停止のリスクが最大。 |
| ブランド品・貴金属 | 約50%〜70% | ⚠️ 高 | 難 / 即日可能 | 流行や商品の状態、査定する店舗によって価格が激しく変動する。普段買わない人が急に高額決済すると怪しまれる。 |
| ゲーム機・最新家電 | 約70%〜80% | ⚠️ 高 | 普 / 即日可能 | PS5や最新iPhoneなどは需要が高いが、同一商品の複数購入はカード会社のAIシステムに即座に検知される。 |
| 切手・印紙 | 約80%〜85% | ⚠️ 高 | 普 / 即日可能 | 郵便局等でカード購入可能だが、大量購入は即座に現金化目的とみなされ調査対象となる。 |
| 商品の返品 | 0%(現金化不可) | 🚨 極めて高い | 難 / 不可 | カード購入の返品は「カード取消対応(現金返金なし)」が基本。しつこく現金を求めると詐欺未遂などで通報されるリスクあり。 |
信販系のギフトカードやデジタルギフト券
JCBやVJAなどの信販系ギフトカードは、金券ショップで90%以上の高い換金率で買い取ってもらえますが、そもそもクレジットカードで購入できる場所が公式ページなどに限定されています。
一方で、Apple Gift CardやAmazonギフト券といったデジタルギフト券は、ネット上で手軽に購入できて換金率も高いですが、カード会社が「最も厳重に自動監視している要注意商品」です。
これまでギフト券をほとんど買ったことがない人が突然数万円分をオンライン決済すると、不正検知システムが作動して決済がブロックされ、その場でカード利用が一時停止される確率が極めて高くなっています。
人気のゲーム機やスマートフォン
PlayStation 5や最新のiPhoneなどは市場での需要が安定しており、買取専門店に持ち込めば70%〜80%前後の高い換金率で売却できます。
しかし、これらの人気ゲーム機やスマホは転売防止の観点からも厳しくマークされており、同じ商品を1人で複数台購入しようとすると、カード会社だけでなく店舗からも転売・現金化目的を疑われます。
普段ゲームや家電をカードで購入しない人が突然、数十万円規模の決済を行おうとすれば、カード会社の自動検知システムによって即座に取引保留の制限がかけられる可能性が非常に高いです。
ブランド品のバッグや高級腕時計
ルイ・ヴィトンやロレックスなどの高級ブランド品は、中古市場でも人気が高く安定した需要がありますが、実際の換金率は50%〜70%程度に留まることが多く、事前の目利きが必要です。
ブランド品の売却価格は、流行のデザインか、商品の箱や保証書といった付属品がすべて揃っているか、そして査定を行う店舗の在庫状況によって激しく変動します。
専門的な知識がないまま人気のないモデルを購入してしまうと大幅に買い叩かれて大損する上、一回の決済金額が数十万円と高額になるため、カード会社からの監視の目も厳しくなります。
普通切手シートや食事代の立て替え
郵便局でクレジットカードを使って購入できる普通切手シートは、金券ショップで80%〜85%前後の手堅い価格で買い取ってもらうことができます。
ただし、個人が不自然に何枚も切手シートをカード決済する行為は、やはり現金化を疑われる典型的な決済パターンとして警戒されています。
一方で、友人や同僚との複数人での食事代を自分がクレジットカードで一括決済し、その場でみんなから現金を集める方法は、最も安全でカード会社に絶対に疑われない「合法的」な現金化の手法と言えます。
自分でクレジットカード現金化をするリスクとペナルティ
クレジットカードのショッピング枠を現金化する行為は、法律で直接取り締まる刑罰こそないものの、すべてのカード会社が会員規約で厳しく禁止している重大な違反行為です。
日本クレジット協会や金融庁、消費者庁などの公的機関も、消費者に向けて「現金化は絶対に利用しないように」と一貫して強い注意喚起を行っています。
もし自分で現金化を行ったことがカード会社に知られた場合、その代償は非常に重く、日常の買い物や今後の生活設計すべてが崩壊しかねない厳しいペナルティがあなたを待ち受けています。
カード会社に怪しまれやすい行動チェックリスト
カード会社は独自のAIや24時間不正検知システムを使い、怪しい決済をリアルタイムで監視しています。
以下の項目に1つでも当てはまる行動を予定している場合、決済した瞬間にカードが止められる可能性が非常に高いため、事前にセルフチェックを行ってください。
- 普段は数千円程度の利用なのに、突然「数十万円」の高額決済をしようとしている
- Amazonギフト券やApple Gift Cardなどのデジタルギフト券をオンラインで連続購入しようとしている
- 新幹線回数券や特急券を、自動券売機や窓口で一度に複数枚購入しようとしている
- キャッシング枠の限度額をすでに使い切った状態で、ショッピング枠を使おうとしている
- 同じ店舗、または異なる店舗で、短時間のうちに同じ商品を「分割」して決済しようとしている
- 過去にクレジットカードの支払いを遅延・延滞(滞納)した履歴がある
クレジットカードが利用停止や強制解約になる
現金化の疑いがある決済が行われると、まずはカード会社のシステムによって利用が一時停止され、本人確認や購入目的の裏付け連絡が入ります。
そこで現金化目的であったことが発覚したり、言い訳が通らなかったりして規約違反が確定すると、即座に「強制解約処分」が下されます。
強制解約になると、そのカード会社で二度と契約ができなくなるだけでなく、信用情報機関(いわゆるブラックリスト)に深刻な金融事故情報が登録され、生活におけるあらゆる決済手段を失うことになります。
利用した代金の一括返済を求められる
強制解約のペナルティを受けると、カード会社からこれまでショッピングやリボ払いで利用していた残高のすべてを、一括で返済するよう請求されます。
クレジットカードの会員規約には、強制解約時には「期限の利益を喪失する」と定められており、分割払いやボーナス払い、リボ払いで先延ばしにしていた支払いを一度に全額支払わなければならなくなります。
数万円の現金を調達しようとした結果、数十万円から数百万円の一括請求を突きつけられるという、本末転倒で破滅的な状況に追い込まれるリスクがあります。
今後のカード発行やローンの審査に通らなくなる
クレジットカードを現金化目的で利用し強制解約された履歴は、信用情報機関(CICやJICCなど)に最長5年間記録され続けます。
この「異動」と呼ばれる事故情報が載っている期間は、他社の新しいクレジットカードを申し込んでも審査で100%落とされるようになります。
それだけでなく、スマートフォンの分割購入の審査、自動車ローン、住宅ローンの契約なども一切不可能になり、結婚やマイホーム購入といった人生の重大なライフイベントに極めて深刻な悪影響を及ぼします。
自己破産などの債務整理ができなくなる
多額の借金に苦しみ、最終手段として裁判所に自己破産を申し立てようとしても、クレジットカードの現金化を行っていると借金をゼロにできなくなります。
破産法では、クレジットカードのショッピング枠を現金化して資金を調達する行為は「免責不許可事由(借金を免除してはならない理由)」に該当すると明確に規定されています。
いざ自己破産をしようとした段階で裁判所に現金化の履歴がすべて露呈し、結果として破産が認められず、一生消えない借金を背負い続けながら返済に追われることになります。
自分でクレジットカード現金化をするとバレる仕組みと連絡が来たときの対策
自分で現金化を行ってもカード会社にバレてしまう理由は、すべてのカード会社が最新のAIや「不正利用検知システム」を用いて、不自然な決済を24時間監視しているからです。
カード会社は膨大な顧客データから「現金化に利用されやすい特定の購入パターン」をアルゴリズム化し、常に照合しています。
もし怪しい決済を感知すると、決済の瞬間に自動で保留(エラー)にされるか、あるいは登録している電話番号宛てに「本当にご自身での利用ですか」と確認の電話がかかってくる仕組みになっています。
カード会社の自動検知システムが反応する決済パターン
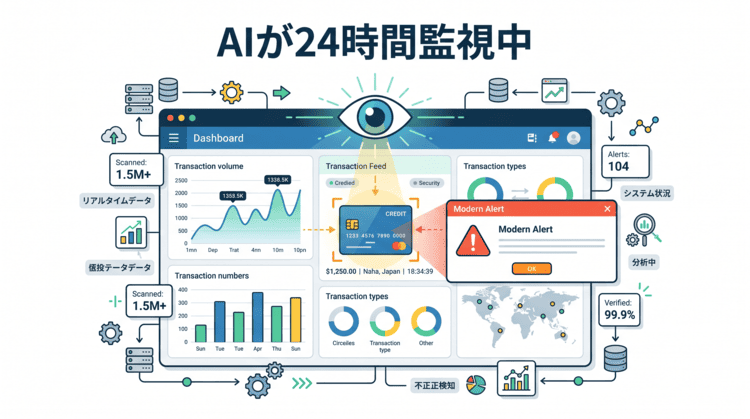
カード会社の自動検知システムは、契約者の「普段のカードの使い方」と「現在の決済内容」のギャップを瞬時に解析して反応します。
例えば、キャッシング枠を限度額まで使い切った直後に、突然ショッピング枠を使って新幹線チケットやデジタルギフト券、ブランド品などを買い漁る行動は、AIが最も警戒する典型的なパターンです。
また、初めて利用する海外のオンラインストアや換金サイトで、深夜や早朝といった不自然な時間帯に数十万円規模の高額決済が連続して行われた場合も、即座にロックがかかります。
カード会社から確認連絡が来たときの対処法
万が一カード会社から「今回のお買い物はどのような目的で購入されましたか」と確認連絡が来た場合は、絶対に嘘の言い訳をしてごまかそうとしてはいけません。
プロのオペレーターは現金化の言い逃れパターンを熟知しているため、無理な嘘を突き通そうとすると、逆に悪質と判断されて一発で強制解約の処理が進められます。
最も安全で現実的な対策は、疑われた決済の段階で「やはり必要なくなったので購入をキャンセルします」と伝え、カードでの現金化自体をきっぱり諦めることです。
クレジットカード現金化を自分で行わずに現金を用意する代替手段
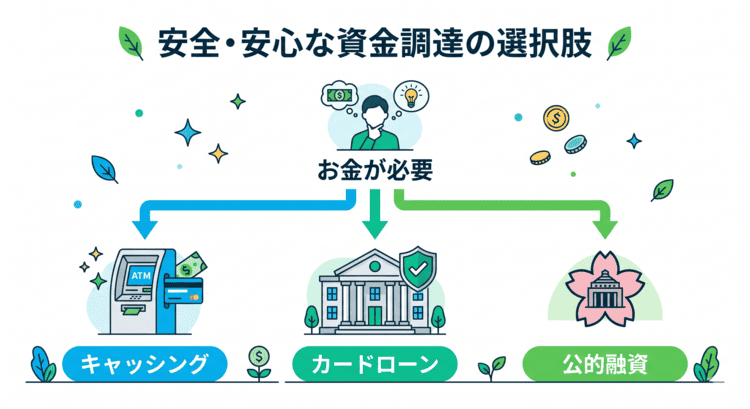
クレジットカードを自分で現金化する行為は、換金によって10%〜30%以上の元本ロスが発生する上、カード停止というあまりに巨大なリスクを伴うため、極めて経済的負担が大きい手段です。
今すぐお金が必要な場合でも、現金化という危険な橋を渡る前に、まずは正規の金融機関が提供する融資や、国が用意している公的な融資制度などの「安全な選択肢」を検討してください。
以下の代替手段ルートマップを使えば、自分の置かれている状況に最適な、リスクが低く最もお得にお金を用意する方法がひと目で分かります。
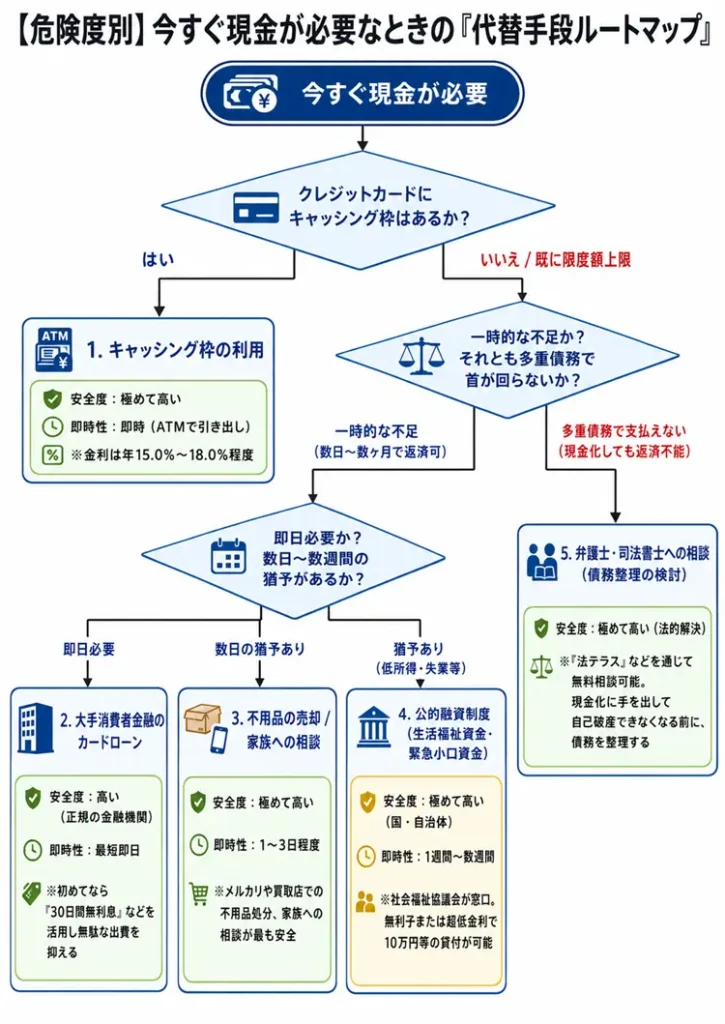
手持ちカードのキャッシング枠を利用する
もし手持ちのクレジットカードに「キャッシング枠」が最初から付帯していれば、それを利用するのが最も安全で合法的な選択肢です。
キャッシング枠の有無や限度額は、お使いのカードのスマートフォンアプリや会員Webページから今すぐ簡単に確認することができます。
キャッシングであれば、コンビニや銀行のATMにカードを挿入するだけで、その場で安全かつ合法的に現金を直接引き出すことができます。
規約違反のリスクや商品を転売する手間、さらに売却時の大きな値減り(換金ロス)もなく、最もスマートに問題を解決できます。
銀行や大手カード会社が提供するカードローンを利用する
一時的な生活費の不足であり、数ヶ月以内に返済できる見込みがあるなら、大手消費者金融や銀行が提供するカードローンを利用するのが賢い選択です。
現金化の手数料損失(約10%〜20%)に比べ、正規カードローンの金利(年15.0%〜18.0%程度)の方が、実際に支払う利息負担ははるかに低く抑えられます。
特にアコムなどの大手消費者金融では、初めての利用者を対象に「30日間無利息」などのサービスを提供しているため、30日以内に完済すれば金利(手数料)を1円も払わずに現金を確保することが可能です。
国や自治体が用意している公的融資制度を利用する
失業や収入減少によって当面の生活費に困窮している場合は、国や地方自治体が提供している公的融資制度を利用することができます。
各市区町村の社会福祉協議会が窓口となっている「生活福祉資金貸付制度(緊急小口資金など)」は、生活の立て直しを支援するために用意された極めて安全な仕組みです。
審査や融資の実行までに1週間から数週間程度の時間がかかりますが、無利子または年数%という驚くほどの超低金利で、最大10万〜20万円程度の生活費を国から直接借り受けることができます。
弁護士や司法書士への相談(多重債務の場合)
他社からの借入が重なり、クレジットカードを現金化しなければ毎月の返済が回らない多重債務の状態にあるなら、借金をこれ以上増やさずに専門家へ相談してください。
「法テラス(日本司法支援センター)」などを利用すれば、収入が一定基準以下の場合、弁護士や司法書士による無料の法律相談を受けることができます。
自力で無理な現金化を繰り返して自己破産ができなくなる最悪の状況に陥る前に、任意整理などの「債務整理」の手続きを取ることで、合法的に無理のない範囲で生活を再建する道が開けます。
クレジットカード現金化を自分ですることに関するよくある質問
Q1. Suicaなどの電子マネーにチャージして現金化することは可能ですか?
Suicaへのチャージ自体はクレジットカードで行えますが、払い戻しによる現金化は推奨できません。
一度に払い戻せる金額には窓口で数千円から2万円程度という厳しい上限があり、多額の現金を用意するのには向きません。
また、不自然なチャージと払い戻しを短期間で繰り返す行為は、カード会社や鉄道会社のアカウント監視システムに即座に検知され、カードの利用停止や電子マネーアカウントの強制解約を招くリスクが極めて高くなります。
Q2. 自分で現金化をする手続きは即日で完了しますか?
購入する商品と売却先の選択によって異なりますが、自分で安全に行う場合は即日完了のハードルは非常に高いです。
オンラインのギフト券買取サイトを使えば数時間で完了することもありますが、その分カード会社に最もバレやすい重大なリスクを背負います。
一方で、ブランド品やスマホを実際の店舗に持ち込んで売却する場合、移動や査定に膨大な時間がかかります。
さらに、最新の店舗ルールでは払い戻しや支払いにタイムラグが発生することも多いため、即日現金を手にするのは難しいのが現実です。
Q3. 自分でするクレジットカード現金化は法律的に「違法」ですか?
現在の日本の法律において、自分のカードを使って現金化する行為自体を直接取り締まる刑罰はありません。
しかし、購入した商品の代金を完済するまでは、その商品の所有権はカード会社にある(所有権留保)ため、勝手に売却する行為は厳密には「横領罪」や「詐欺罪」に抵触する恐れがあります。
法律上のグレーゾーンであるからといって決して安全な行為ではなく、カード会社の規約違反としての契約強制解除、一括返済請求、信用情報の喪失といった実質的なペナルティは100%適用されます。
Q4. 自分で現金化をすると同居している家族や職場にバレませんか?
業者を使わずにすべての作業を自分1人だけで行うため、購入して売却する手続きそのものが家族や職場に直接バレることはまずありません。
しかし、現金化がカード会社に発覚してカードが強制停止された場合、自宅宛てに残債務の一括請求書やハガキが郵送で届くことになります。
この段階で、隠していた多額の買い物の履歴やカードの規約違反が家族全員に知れ渡り、結果的に借金問題がすべて発覚してしまうのが、現金化に失敗した人の最も多く致命的なパターンです。
Q5. 自分でやるよりも「現金化業者」に頼む方が安全ですか?
現金化業者は「カード会社に怪しまれにくい決済ノウハウ」を謳っているため自力でやるより停止リスクは低いと言われますが、業者利用には別の深刻なリスクが潜んでいます。
実態の分からない悪質な業者を利用すると、決済した後に現金が口座に振り込まれずそのまま持ち逃げされたり、当初の約束とは異なる法外な手数料(実質的な闇金並みの超高利)を差し引かれたりする被害が多発しています。
個人情報の流出や恐喝トラブルに巻き込まれる恐れもあるため、どちらの方法も極めて危険であり、キャッシングやカードローン等の正規ルートを最優先すべきです。
クレジットカード現金化を自分でするリスクと安全な代替策まとめ
自分でクレジットカードを現金化する方法は確かに存在しますが、手元に残る現金に対して支払う代償(リスク)があまりにも大きすぎます。
少しの手間と手数料を惜しんで自力での現金化を強行した結果、カード会社に怪しまれて利用停止になり、全額一括請求を突きつけられたり、将来的なローン契約や自己破産の道すら閉ざされたりしては、その後の人生設計がすべて狂ってしまいます。
「ショッピング枠」をお金に換えようと無謀な購入を重ねる前に、まずは手持ちのクレジットカードに「キャッシング枠」が設定されていないか、会員ページで今すぐチェックしてください。
もし枠がなければ、無利息期間のある正規のカードローンや、市区町村が窓口となっている公的融資制度を頼るのが、あなたの大切な信用と生活を守るための最も賢く損をしない選択肢です。